Mostrando entradas con la etiqueta procedimiento. Mostrar todas las entradas

jueves, 3 de enero de 2013

Alta del procurador como colaborador social de la Agencia Tributaria

El Ilustre Colegio de Procuradores de Madrid tiene suscrito un convenio con la Administración Tributaria por medio del cual los procuradores pueden ser considerados como Colaboradores Sociales para presentar declaraciones vía telemática en nombre de terceros.


Todos los procuradores de Madrid están incluidos en el citado convenio y, por lo tanto, no es necesario que cada colegiado deba notificar al Colegio su adhesión al mismo, como hasta ahora sucedía.

Para hacer operativa la condición de colaborador social y poder presentar la tasa judicial en nombre de los clientes, el procurador deberá darse de alta como tal colaborador.

El procurador interesado, desde cualquier ordenador y con su firma electrónica, puede darse de alta como Colaborador Social de la Agencia Tributaria, en el siguiente enlace

https://www2.agenciatributaria.gob.es/es13/h/iecsoc0a.html?tip=A (internet explorer)

No vale pinchar en este mismo enlace, debe ser pegado en el navegador, y acceder tras activar la firma electronica e introducir nuestra contraseña.

También puede acceder siguiendo los siguientes pasos: www.aeat.es / sede electrónica /trámites de colaboradores / colaboradores sociales / trámites / Alta en el censo de colaboradores sociales

En el caso de tener problemas para el alta, el interesado puede dirigirse a las Delegaciones de Hacienda, aunque es recomendable ir a la ubicada en la calle Montalbán nº 6, o la sita en calle Guzmán El Bueno nº 139 de Madrid.

viernes, 21 de diciembre de 2012

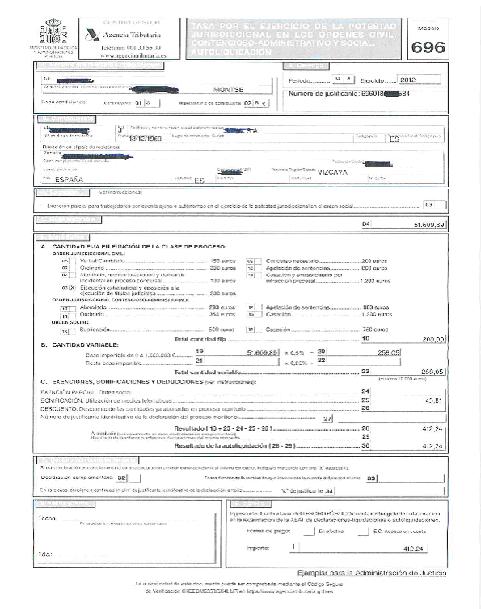
Como liquidar la nueva tasa judicial

El procedimiento establecido en la Orden Ministerial HAP/2662/2012, por la que se aprueba el modelo 696 de autoliquidación, y el modelo 695 de solicitud de devolución por solución extrajudicial del litigio y por acumulación de procesos, de la tasa por el ejercicio de la potestad jurisdiccional en los órdenes civil, contencioso-administrativo y social, distingue:
  • Si el sujeto pasivo es un "gran contribuyente o gran empresa" o una sociedad anónima o sociedad de responsabilidad limitada, la presentación se efectuará de forma obligatoria por vía telemática a través de Internet.
  • En el resto de casos, la presentación también podrá efectuarse en formato papel obtenido al imprimir el formulario cumplimentado que estará disponible en  el siguiente enlace http://www.agenciatributaria.es/AEAT.internet/Modelos_formularios/modelo_696.shtml
En nuevo modelo 696 constará únicamente de tres ejemplares:
  • Ejemplar para el sujeto pasivo
  • Ejemplar para la Administración de Justicia.
  • Ejemplar para la entidad colaboradora.
Y el nuevo modelo 695 constará únicamente de dos ejemplares:
  • Ejemplar para el sujeto pasivo y
  • ejemplar para entidad colaboradora-AEAT

El modelo 696 en formato papel deberá ser cumplimentado e impreso a través de la conexión a Internet y posteriormente se presentará en cualquier entidad de bancaria colaboradora en la gestión recaudatoria, efectuándose el ingreso correspondiente.

Por el contrario, la forma de presentar la declaración por vía telemática a través de Internet  se caracteriza:

1.- Podrá ser realizada por el propio declarante, que debe disponer de NIF, o un tercero en su nombre (abogado y/o procurador), quienes deberán tener instalado en su navegador un certificado digital y estar dados de alta en la AEAT como colaborador del pago de impuestos (trámite sencillo de conseguir).

2.- El declarante o presentador debe acceder al enlace https://www.agenciatributaria.gob.es/AEAT.sede/tramitacion/GC07.shtml y cumplimentar el formulario PREDECLARACIÓN que podemos encontrar. 
Una vez completado debemos VALIDAR Y GENERAR un archivo en PDF, imprimir el documento y escribir el NIF y firmarlo manualmente.

3.- A continuación debemos dirigirnos a la entidad bancaria colaboradora por vía telemática o acudiendo a sus oficinas, para realizar el INGRESO y facilitar los siguientes datos:
  • NIF del sujeto pasivo (9 caracteres),
  • Ejercicio Fiscal (2 últimos dígitos)
  • Periodo: 2 caracteres: OA
  • Documento de ingreso: 696
  • Tipo de autoliquidación = I Ingreso.
  • Importe a ingresar.

4.- Inmediatamente, la entidad colaboradora, una vez realizado el ingreso, asignará un NUMERO DE REFERENCIA COMPLETO (NRC), y remitirá o entregará (según la forma elegida) un RECIBO.  

5.- Acto seguido el declarante o, en su caso, el presentador se conectará con la AEAT a través de Internet en su Sede Electrónica y seleccionará el formulario con la autoliquidación a transmitir, e introducirá el NRC suministrador por el banco.

6.- A continuación transmitirá la autoliquidación con la firma electrónica.

7.- Si la autoliquidación es aceptada, la AEAT devolverá en pantalla los datos de la declaración y del documento de ingreso, VALIDADO CON UN CÓDIGO SEGURO DE VERIFICACIÓN de 16 caracteres, además de la fecha y hora de presentación.

8.- El declarante debe imprimir y conservar la autoliquidación "aceptada", debidamente validada con el correspondiente código seguro de verificación.

La autoliquidación y pago de la tasa deberá realizarse ANTES de la presentación del escrito procesal.  Y el justificante del pago de la tasa se acompañará al escrito procesal.

domingo, 4 de noviembre de 2012

La continuación de la ejecución hipotecaria y La Procura

¿Cuál es el criterio para la continuación de la ejecución hipotecaria una vez subastado el bien ejecutado?
¿Es necesaria una nueva demanda de ejecución ordinaria para reclamar el resto de las cantidades debidas una vez adjudicado el inmueble que garantizaba el préstamo hipotecario?


De conformidad con el Compendio de Dudas resueltas por la Comisión de Modernización e Informática sobre la correcta aplicación de las normas de registro definidas en el Reglamento 2/2010, publicado por la Comisión de Modernización e Informática del Consejo Judicial del Poder Judicial con fecha 29 de noviembre de 2.011, y en aras a la economía procesal, la solicitud de despacho de nueva ejecución para cubrir la cantidad que falte tras la celebración de la subasta de los bienes especialmente hipotecados o pignorados cuyo producto hubiere sido insuficiente para cubrir la totalidad del crédito, se tramitará, sin solución de continuidad, en el mismo procedimiento que se incoó para la tramitación de la ejecución hipotecaria, por los trámites previstos para la ejecución ordinaria, sin que dé lugar nunca al registro de nuevo proceso ni pieza separada, conservando, por lo tanto, el mismo NIG y número de procedimiento que tenía la solicitud inicial.

No obstante, es sabido por todos que los Juzgados y Tribunales españoles se guían en sus actuaciones por la repercusión estadística que las mismas tengan. Son pocos los órganos judiciales que aplican tal criterio y proceden, una vez adjudicado el bien inmueble ejecutado, al archivo del procedimiento de ejecución hipotecaria y a la incoación de un procedimiento de ejecución ordinaria, dándole un nuevo número de registro, que engrose la estadística del Juzgado, con el fin de justificar ante el Consejo General del Poder Judicial y la Administración de Justicia su "enorme" carga de trabajo.

Esta circunstancia es análoga a la que se produce en aquellos juzgados que dotan de un número de registro nuevo a cualquier incidente que se produzca en el procedimiento principal, a las medidas cautelares, a las medidas provisionales, a la tacha de un testigo, a la solicitud de indemnización de un testigo, a la impugnación de la tasación de costas por excesiva y/o indebida, a la impugnación de la liquidación de intereses, etc.

En definitiva, un nuevo ejemplo de la picaresca española.